Domain aminoglykoside.de kaufen?
Wir ziehen mit dem Projekt
aminoglykoside.de um.
Sind Sie am Kauf der Domain
aminoglykoside.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aminoglykoside.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Erfassung von Psychotherapie-Nebenwirkungen, FachbücherSeit den Anfängen der Psychotherapie haben deren Nebenwirkungen und negative Effekte immer wieder Eingang in den wissenschaftlichen Diskurs gefunden. Dennoch ist eine systematische Forschung und eine Berücksichtigung dieses Themas in der klinischen Praxis oder Therapeutenausbildung weiterhin unzureichend. So gehört es immer noch nicht zum Standard, dass in Therapiestudien auch systematisch Nebenwirkungen untersucht oder dass in der Ausbildung von Psychotherapeuten Seminare über Nebenwirkungen durchgeführt werden. Ein besonderes Hindernis für eine konsistente Forschung und auch Berücksichtigung des Themas in der klinischen Praxis ist der Mangel an allgemein akzeptierten und evaluierten Messinstrumenten. Der vorliegende Band soll Psychotherapieforschern wie -anwendern nützliches Handwerkszeug zur Erfassung von Nebenwirkungen zur Verfügung stellen. Neben der theoretischen, methodischen und praktischen Einordnung der einzelnen Messinstrumente wird der Frage der Klassifikation und Definition von Nebenwirkungen nachgegangen. Die Notwendigkeit, die Thematik auch in der Ausbildung zu berücksichtigen und die Frage der Aufklärung sind weitere Themen dieses Buches.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dialektisch-Behaviorale Therapie (DBT) zur Behandlung der Borderline-Persönlichkeitsstörung, Fachbücher von Hans Gunia, Christian StiglmayrDie dialektisch-behaviorale Therapie (DBT) von Marsha Linehan ist ein evidenzbasiertes Therapieprogramm zur Behandlung von Patienten mit einer Borderline-Persönlichkeitsstörung (BPS). Wesentliches Behandlungsziel der DBT ist der Aufbau bzw. die Verbesserung von funktionalen Strategien zur Emotionsregulation. Das vorliegende Therapiemanual beschreibt erstmals ausführlich das konkrete therapeutische Vorgehen innerhalb der ambulanten DBT. Das Buch liefert zunächst eine Beschreibung des Störungsbildes, informiert über diagnostische Verfahren und erläutert die Entstehung der Störung. Anschliessend wird anhand zahlreicher Beispieldialoge das therapeutische Vorgehen in den einzelnen Sitzungen detailliert beschrieben. Dabei werden die zur Anwendung kommenden DBT-Strategien jeweils gekennzeichnet, was die Umsetzung des Vorgehens in der therapeutischen Praxis deutlich erleichtert.49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
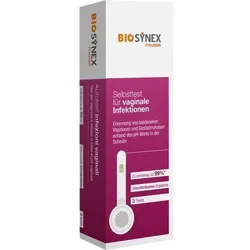
Biosynex Selbsttest für vaginale InfektionenAnwendungsgebiet von Biosynex Selbsttest für vaginale Infektionen Selbsttest für vaginale Infektionen (1x3 stk) von BIOSYNEX - Erkennung von bakteriellen Vaginosen und Genitalmykosen anhand des pH-Werts in der Scheide Ein saures Scheidenmilieu (≤ 4,5) ist bei Frauen im gebärfähigen Alter als vaginale Schutzbarriere gegen Bakterien und Keime unerlässlich. Kontaminierung durch pathogene Keime und Vaginalinfektionen führen zu Störungen der Vaginalflora und damit zu Schwankungen des pH-Werts. Der Selbsttest für VAGINALE INFEKTIONEN ist eine zuverlässige und schmerzfreie Methode zur Feststellung des pH-Werts in der Scheide. Sobald der pH-Messbereich des Applikators mit den Vaginalsekreten in Berührung kommt, ändert sich seine Farbe. Die Farbe entspricht einem bestimmten pH-Wert auf der Farbskala und liefert dementsprechend das Testergebnis. Die regelmäßige Verwendung des Selbsttests zur Feststellung des pH-Werts ermöglicht die zuverlässige Erkennung vaginaler Infektionen.Selbsttest für Vaginale Infektionen: Erkennung von bakteriellen Vaginosen und Genitalmykosen anhand des pH-Werts in der ScheideEinfach: Ergebnis durch visuelle kolorimetrische AblesungSchnell: Sofortiges ErgebnisZuverlässig: Sensitivität: 100%Spezifizität: 96,8%Packung mit 3 TestsDas französische Labor BIOSYNEX ist seit über 15 Jahren auf Selbstdiagnose spezialisiert und bietet eine Reihe schneller, einfacher und praktischer Selbsttests an, die der Patient selbst zu Hause durchführen kann ABLESEN DES TESTERGEBNISSESLesen Sie das Ergebnis ab, sobald Sie den Applikator aus der Vagina gezogen haben, solange der Messbereich noch feucht ist. Vergleichen Sie die Farbe des pH-Messbereichs mit der Farbskala und lesen Sie das Ergebnis für die Farbe ab, die dem Messergebnis am nächsten kommt. Entsorgen Sie den Applikator nach der Verwendung mit dem Hausmüll.Wirkstoffe / Inhaltsstoffe / ZutatenBiosynex Selbsttest für vaginale Infektionen enthält:3 Test-Applikatoren in ein5,61 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Pflanzliche Antibiotika. Wirksame Alternativen bei Infektionen durch resistente Bakterien, Ratgeber von Stephen Harrod BuhnerPathogene Bakterien sind hartnäckige Überlebenskünstler. Sie tricksen die moderne Medizin aus und mutieren zu virulenten "Superkeimen", die antibiotikaresistent und zunehmend tödlich sind. Stephen Harrod Buhner, einer der weltweit führenden Experten für angewandte Pflanzenmedizin, präsentiert schlüssige Belege dafür, dass Heilkräuter mit ihrer komplexen Mischung aus antibiotischen, systemischen und synergistischen Komponenten die beste Abwehrstrategie gegen resistente Infektionen sind. Der Autor erklärt anschaulich die Entstehung der Antibiotikaresistenz sowie die Bedeutung von Kräuteranwendungen und stellt ausführliche Monographien bewährter wirksamer Heilpflanzen vor. Dieses Buch bietet Ihnen die Grundlage dafür, die besten Kräuteranwendungen zu finden und selbst Medizin herzustellen. Ein wichtiges und praxistaugliches Referenzwerk für professionelle Therapeuten und gesundheitsbewusste Laien. Die deutsche Ausgabe des US-Bestsellers liegt jetzt als solides Hardcover bei Herba Press vor. Sie wurde mit Fotos der wichtigsten Heilkräuter ergänzt. Die Familiengeschichte, unter anderem über die deutschen Wurzeln von Stephen Harrod Buhner, rundet diese Ausgabe ab.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
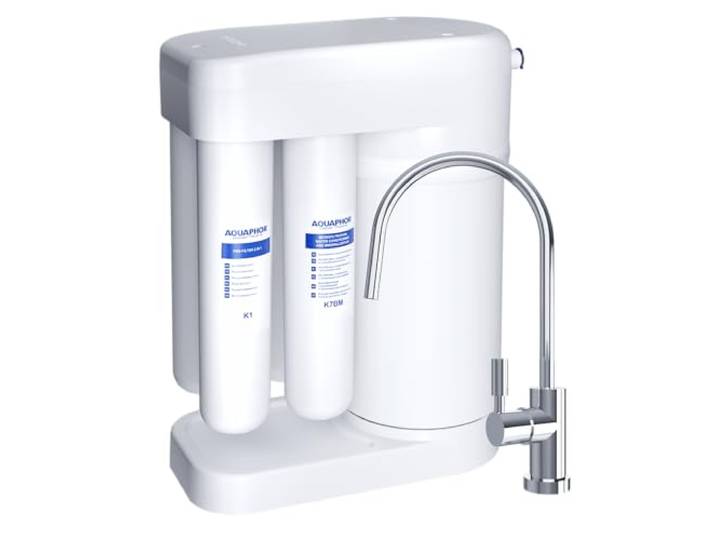
AQUAPHOR RO 101S EU Umkehrosmose Wasserfilter. Trinkwasserfiltersystem. 7,8 L. pro Stunde. Entfernt Kalk, Schwermetalle, Pestiziden, Medikamente, Viren, Bakterien.<p>Der <strong>AQUAPHOR RO 101S EU</strong> ist ein hochmodernes <strong>Umkehrosmose Wasserfiltersystem</strong>, das für die effiziente Aufbereitung von Trinkwasser konzipiert wurde. Mit einer beeindruckenden Filterleistung von <strong>7,8 Litern pro Stunde</strong> sorgt dieses System dafür, dass Du jederzeit Zugang zu reinem und gesundem Wasser hast. Es entfernt zuverlässig <strong>Kalk</strong>, <strong>Schwermetalle</strong>, <strong>Pestizide</strong>, <strong>Medikamente</strong>, <strong>Viren</strong> und <strong>Bakterien</strong>, sodass Du unbesorgt trinken kannst.</p><p>Das AQUAPHOR RO 101S EU bietet eine tägliche Kapazität von bis zu <strong>190 Litern</strong>, was es ideal für Haushalte mit hohem Wasserbedarf macht. Die integrierte <strong>Mineralisierungskartusche AQUAPHOR K7M</strong> (K7BM) reichert das gefilterte Wasser mit wichtigen Mineralien wie <strong>Calcium</strong> und <strong>Magnesium</strong> an, was für einen vollmundigen Geschmack in Getränken wie Kaffee und Tee sorgt. Zudem ist das Wasser weich und eignet sich hervorragend für die Zubereitung von Speisen.</p><p>Mit kompakten Abmessungen von <strong>40,00 x 20,00 x 45,00 cm</strong> passt der Wasserfilter problemlos in jede Küche. Die elegante <strong>weiße Farbe</strong> fügt sich harmonisch in Dein Küchenambiente ein. Investiere in Deine Gesundheit und genieße jederzeit frisches, gefiltertes Wasser mit dem AQUAPHOR RO 101S EU.</p>295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erfassung von Psychotherapie-Nebenwirkungen, FachbücherSeit den Anfängen der Psychotherapie haben deren Nebenwirkungen und negative Effekte immer wieder Eingang in den wissenschaftlichen Diskurs gefunden. Dennoch ist eine systematische Forschung und eine Berücksichtigung dieses Themas in der klinischen Praxis oder Therapeutenausbildung weiterhin unzureichend. So gehört es immer noch nicht zum Standard, dass in Therapiestudien auch systematisch Nebenwirkungen untersucht oder dass in der Ausbildung von Psychotherapeuten Seminare über Nebenwirkungen durchgeführt werden. Ein besonderes Hindernis für eine konsistente Forschung und auch Berücksichtigung des Themas in der klinischen Praxis ist der Mangel an allgemein akzeptierten und evaluierten Messinstrumenten. Der vorliegende Band soll Psychotherapieforschern wie -anwendern nützliches Handwerkszeug zur Erfassung von Nebenwirkungen zur Verfügung stellen. Neben der theoretischen, methodischen und praktischen Einordnung der einzelnen Messinstrumente wird der Frage der Klassifikation und Definition von Nebenwirkungen nachgegangen. Die Notwendigkeit, die Thematik auch in der Ausbildung zu berücksichtigen und die Frage der Aufklärung sind weitere Themen dieses Buches.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Dialektisch-Behaviorale Therapie (DBT) zur Behandlung der Borderline-Persönlichkeitsstörung, Fachbücher von Hans Gunia, Christian StiglmayrDie dialektisch-behaviorale Therapie (DBT) von Marsha Linehan ist ein evidenzbasiertes Therapieprogramm zur Behandlung von Patienten mit einer Borderline-Persönlichkeitsstörung (BPS). Wesentliches Behandlungsziel der DBT ist der Aufbau bzw. die Verbesserung von funktionalen Strategien zur Emotionsregulation. Das vorliegende Therapiemanual beschreibt erstmals ausführlich das konkrete therapeutische Vorgehen innerhalb der ambulanten DBT. Das Buch liefert zunächst eine Beschreibung des Störungsbildes, informiert über diagnostische Verfahren und erläutert die Entstehung der Störung. Anschliessend wird anhand zahlreicher Beispieldialoge das therapeutische Vorgehen in den einzelnen Sitzungen detailliert beschrieben. Dabei werden die zur Anwendung kommenden DBT-Strategien jeweils gekennzeichnet, was die Umsetzung des Vorgehens in der therapeutischen Praxis deutlich erleichtert.49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Biosynex Selbsttest für vaginale InfektionenAnwendungsgebiet von Biosynex Selbsttest für vaginale Infektionen Selbsttest für vaginale Infektionen (1x3 stk) von BIOSYNEX - Erkennung von bakteriellen Vaginosen und Genitalmykosen anhand des pH-Werts in der Scheide Ein saures Scheidenmilieu (≤ 4,5) ist bei Frauen im gebärfähigen Alter als vaginale Schutzbarriere gegen Bakterien und Keime unerlässlich. Kontaminierung durch pathogene Keime und Vaginalinfektionen führen zu Störungen der Vaginalflora und damit zu Schwankungen des pH-Werts. Der Selbsttest für VAGINALE INFEKTIONEN ist eine zuverlässige und schmerzfreie Methode zur Feststellung des pH-Werts in der Scheide. Sobald der pH-Messbereich des Applikators mit den Vaginalsekreten in Berührung kommt, ändert sich seine Farbe. Die Farbe entspricht einem bestimmten pH-Wert auf der Farbskala und liefert dementsprechend das Testergebnis. Die regelmäßige Verwendung des Selbsttests zur Feststellung des pH-Werts ermöglicht die zuverlässige Erkennung vaginaler Infektionen.Selbsttest für Vaginale Infektionen: Erkennung von bakteriellen Vaginosen und Genitalmykosen anhand des pH-Werts in der ScheideEinfach: Ergebnis durch visuelle kolorimetrische AblesungSchnell: Sofortiges ErgebnisZuverlässig: Sensitivität: 100%Spezifizität: 96,8%Packung mit 3 TestsDas französische Labor BIOSYNEX ist seit über 15 Jahren auf Selbstdiagnose spezialisiert und bietet eine Reihe schneller, einfacher und praktischer Selbsttests an, die der Patient selbst zu Hause durchführen kann ABLESEN DES TESTERGEBNISSESLesen Sie das Ergebnis ab, sobald Sie den Applikator aus der Vagina gezogen haben, solange der Messbereich noch feucht ist. Vergleichen Sie die Farbe des pH-Messbereichs mit der Farbskala und lesen Sie das Ergebnis für die Farbe ab, die dem Messergebnis am nächsten kommt. Entsorgen Sie den Applikator nach der Verwendung mit dem Hausmüll.Wirkstoffe / Inhaltsstoffe / ZutatenBiosynex Selbsttest für vaginale Infektionen enthält:3 Test-Applikatoren in ein5,61 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
OMNi BiOTiC 10 - bei Antibiotika-EinnahmeAnwendungsgebiet von OMNi BiOTiC 10 - bei Antibiotika-EinnahmeOMNi BiOTiC 10 - bei Antibiotika-Einnahme ist ein Nahrungsergänzungsmittel und wird bei Antibiotika assoziierter Diarrhoe angewendet.Wirkungsweise von OMNi BiOTiC 10 - bei Antibiotika-EinnahmeBei Erkrankungen, die durch Bakterien ausgelöst werden, helfen oft nur noch Antibiotika. So gut Antibiotika auch wirken, leider bringen sie häufig unangenehme Nebenwirkungen mit sich. Häufig sind dies Durchfälle und Übelkeit, die oft noch Wochen nach einer Antibiotikaeinnahme andauern können. Wenn kolikartige Schmerzen und Bauchkrämpfe oder mehr als drei Stuhlentleerungen am Tag auftreten, der Stuhl sehr weich bis flüssig ist und die Stuhlmenge sich deutlich vermehrt hat, spricht man von Durchfall. Solche Beschwerden können sofort oder auch erst Wochen nach der ersten Antibiotika-Einnahme auftreten. Doch woran liegt das? Das Antibiotikum zerstört nicht nur die Krankheitserreger, sondern auch ganze Stämme der „guten“ Darmbakterien. Das hat zur Folge, dass die Verdauung nicht mehr richtig funktioniert und sich außerdem unerwünschte Keime (z.B. Clostridium difficile) nahezu ungehindert im Darm ansiedeln können. Deshalb ist es gerade bei einer Antibiotika-Therapie sehr wichtig, dem Körper „Nachschub“ in Form von natürlich im menschlichen Darm vorkommenden Bakterien zuzuführen, die sich im Darm auch ansiedeln und vermehren können. Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von OMNi BiOTiC 10 - bei Antibiotika-Einnahme: Maisstärke, Maltodextrin, Inulin, Kaliumchlorid, Reisprotein, Magnesiumsulfat, Bakterienstämme*, Fructooligosaccharide (FOS), Enzyme (Amylasen), Vanillearoma, Mangansulfat *10 Bakterienstämme mit mindestens 5 Milliarden Keimen pro 1 Portion (= 5 g) und 10 Milliarden Keimen pro 2 Portionen (= 10 g): Lactobacillus acidophilus W55 Lactobacillus acidophilus W37 Lactobacillus paracasei W72 Lactobacillus rhamnosus W7133,18 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.